
KINTOは任意保険が月額に含まれていて、事故で保険を使っても月額は変わりません。この「等級がない」仕組みは、契約中は大きなメリットです。ところがKINTOを長く続けるほど、自分の自動車保険の等級は「中断証明書」の中で眠ったまま、期限に近づいていきます。
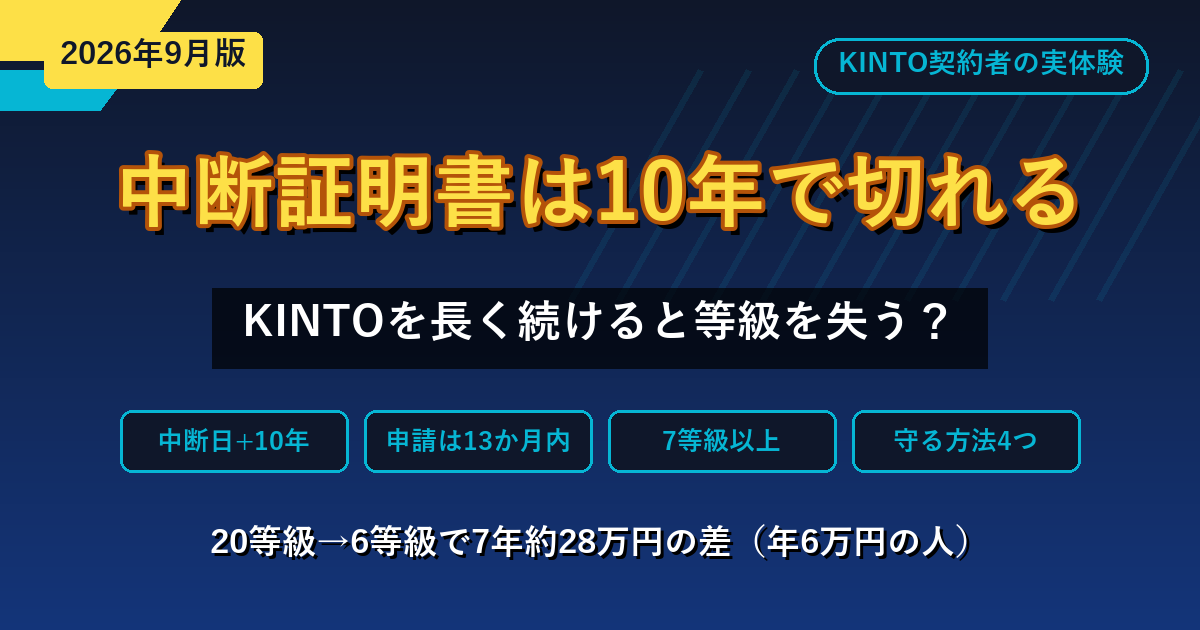
あります。中断証明書の有効期間は中断日の翌日から10年です。この記事では、損害保険会社の公式説明とKINTO公式FAQで確認した内容をもとに、KINTOの契約年数ごとに期限が間に合うか、期限が切れたら保険料がいくら変わるか、等級を守るために何ができるかを整理しました。
1. 結論:KINTO契約中は等級が進まず、中断証明書は10年で失効する
| ポイント | 内容 |
|---|---|
| KINTO中の等級 | KINTOの保険には等級がない。自分の等級を持ち込むことはできず、契約中に積み上がることもない |
| 等級を守る方法 | KINTO契約前の保険を解約するときに中断証明書を発行してもらう |
| 有効期間 | 中断日(解約日または満期日)の翌日から10年。この期間内に新しい保険を始める必要がある |
| KINTO中の事故 | KINTOの保険で修理しても、中断している自分の等級には影響しない(KINTO公式FAQ) |
| 期限が危ない人 | KINTOを合計10年近く続ける人(3年×3回、5年×2回、7年+3年など) |
| 切れたら | 等級は引き継げず、新規の6等級からやり直し。20等級に戻るまで14年かかる |
急いでいる方は、KINTOの契約年数別の早見表と等級を守る4つの選択肢だけ読んでも判断できます。
2. 中断証明書とは|KINTO契約前に等級を「保存」する仕組み
自動車保険の等級は、事故がなければ1年ごとに1つ上がり、最高の20等級では保険料が大きく割り引かれます。ただし保険をやめると、一定期間が過ぎた時点で等級を引き継げなくなります。車を手放すなどして保険を一時的にやめるとき、それまでの等級を保存しておく書類が中断証明書です。
KINTOの公式FAQは、個人で契約中の保険の等級をKINTOに引き継ぐことはできないとしたうえで、中断証明書を発行すれば等級を保存でき、KINTOを解約して自分で任意保険に入るときに元の等級で再開できると案内しています。
発行条件・申請期限・有効期間
保険会社ごとに細部は異なりますが、SOMPOダイレクト(おとなの自動車保険)の公式説明では、国内での中断は次の条件です。
| 項目 | 条件(国内の中断) |
|---|---|
| 中断できる理由 | 車を廃車・譲渡・売却・リース業者へ返還、ナンバープレートを返納/車検切れ/車両入替で他の保険の対象になる/盗難/災害による滅失 |
| 等級の条件 | 中断する契約の再開後の等級が7等級以上であること(6等級以下は発行できない) |
| 申請期限 | 解約日または満期日から13か月以内 |
| 有効期間 | 中断日の翌日から10年間 |
KINTOに乗り換えるときは、それまでの車を売却・下取りに出すか、リース車を返却するのが普通です。つまり多くの人は「譲渡・売却」「リース業者へ返還」の理由で中断証明書を発行できます。
中断証明書を使って保険を再開するときの条件
保存した等級を使えるのは、次の条件をすべて満たすときです(同じくSOMPOダイレクトの公式説明)。
- 新しく契約する車が、旧契約の車と同一の用途車種であること(自家用乗用車同士など)
- 新契約の記名被保険者と車両所有者が、原則として旧契約と同じであること
- 新契約の保険期間の初日が、中断日の翌日から10年以内であること
- 新契約の車が、保険の開始日からさかのぼって1年以内に取得または借入した車であること
3つ目が今回の本題です。「KINTOを降りた日」ではなく「前の保険を解約した日」から10年で数える点に注意してください。KINTOの納車より前に保険を解約していれば、その分だけ期限は早く来ます。
3. KINTO歴6年の筆者が気づいた「出口の縛り」
筆者は2020年9月に1台目(50系プリウス)をKINTOで納車し、2023年4月に60系プリウス、2026年7月にプリウスPHEVと、3台連続でKINTOに乗っています。1台目の契約に合わせて、それまでの自動車保険を解約し、20等級のまま中断証明書を取りました。
6年目に入って中断証明書を見返したとき、はじめて期限の意味に気づきました。証明書に書かれた中断日は2020年10月。つまり2030年10月までに自分の保険を始めないと、20等級は使えなくなります。
ところが、いまの3台目は7年契約で、満了は2033年7月です。中断証明書の期限(2030年10月)は、この契約の途中、4年目で切れます。契約満了を待ってから自分の保険に戻ろうとしても、そのときにはもう20等級は使えません。
| 時期 | 出来事 |
|---|---|
| 2020年9月 | 1台目(50系プリウス)をKINTOで納車 |
| 2020年10月 | 自動車保険を解約し、20等級で中断(中断証明書の中断日) |
| 2023年4月 | 2台目(60系プリウス)に乗り換え |
| 2026年7月 | 3台目(プリウスPHEV)を7年契約で納車 |
| 2030年10月 | 中断証明書の期限=ここまでに自分の保険を始めないと20等級は失効 |
| 2033年7月 | 3台目の契約満了(期限の2年9か月後) |
20等級で年6万円だった人が6等級からやり直すと、後半の試算のとおり最初の7年で約28万円の差になります。筆者の場合、7年契約を選んだ時点で、この差額を払うか、契約の途中でKINTOを降りるかの二択になっていました。契約するときには、まったく意識していませんでした。
KINTOは「保険込みで楽」が売りですが、長く乗るほど自分の保険に戻る道が細くなることには誰も触れていませんでした。割高になったとしても「等級がないからKINTOを続けるしかない」になってしまうのは避けたいところです。
4. KINTOの契約年数別|中断証明書の期限は間に合うか【早見表】
KINTOの新車の契約期間は3年・5年・7年から選びます。前の保険の解約日からKINTOを降りて新しい保険を始めるまでの合計年数で判定すると、次のようになります。
| KINTOの乗り方 | 合計 | 中断証明書の期限(10年) |
|---|---|---|
| 3年契約で1回 | 3年 | ◎ 残り約7年。余裕がある |
| 5年契約で1回 | 5年 | ◎ 残り約5年 |
| 7年契約で1回 | 7年 | ○ 残り約3年。次もKINTOにすると危ない |
| 3年+3年 | 6年 | ○ 残り約4年 |
| 3年+3年+3年 | 9年 | △ 残り1年弱。保険の解約から納車まで空いていると足りなくなる |
| 5年+5年/3年+7年/7年+3年 | 10年 | × ほぼ確実に間に合わない(解約日と納車日・返却日のずれで10年を超える) |
| 7年+7年 | 14年 | × 2回目の契約中に失効 |
2回目のKINTOを申し込む前が、最後に立ち止まれるタイミングです。次の契約年数を決める前に、手元の中断証明書で中断日を確認してください。
5. 中断証明書が切れると保険料はいくら上がる?【試算】
期限が切れると、次に自分で保険に入るときは新規契約の6等級からです。20等級の人と6等級の人では、同じ車・同じ補償でも保険料に大きな差があります。損害保険料率算出機構の標準的な割増引率(20等級は63%割引、6等級は13%割引)で比べると、6等級の保険料は20等級の約2.35倍になります。
| 比較 | 20等級で年6万円の人 | 20等級で年8万円の人 |
|---|---|---|
| 6等級に戻った1年目の保険料 | 約14.1万円 | 約18.8万円 |
| 7年間の保険料の合計(6等級から毎年1つ上がる場合) | 約70.4万円 | 約93.8万円 |
| 20等級を守れていた場合の7年間 | 42.0万円 | 56.0万円 |
| 7年間の差額 | 約28.4万円 | 約37.8万円 |
| 20等級に戻るまで(14年間)の差額 | 約38.6万円 | 約51.5万円 |
「年6万円の人で7年28万円」は、KINTOの月額に直すと月3,000円強の見えないコストです。KINTOの総額を他社と比べるときに、この機会損失は計算に入っていないことがほとんどです。
事故を起こした場合の等級ダウンによる保険料の増え方は、等級ダウン費用シミュレーターでも同じ係数を使って計算できます。
6. KINTO契約者が等級を守る4つの選択肢
| 選択肢 | 等級 | 向いている人 |
|---|---|---|
| A. 期限内にKINTOを降りて自分の保険に戻る | 守れる | いまの契約が期限内に満了する人/次の車は購入でもよい人 |
| B. 期限内に別の車を取得し、中断証明書で保険を再開する | 守れる(以後は毎年上がる) | もともと2台目が必要な家庭 |
| C. 期限切れを受け入れてKINTOを続ける | 失う | 今後もずっとKINTOなどの保険込みサービスに乗る人 |
| D. 次のKINTOの契約年数を短くする | 守れる可能性が上がる | 2回目・3回目の契約を控えている人 |
A. 期限内にKINTOを降りて自分の保険に戻る
いちばん確実な方法です。KINTOの満了後に車を購入するか、保険が別になっている一般的なカーリースに移り、中断日の翌日から10年以内に保険を始めれば、保存していた等級から再開できます。車は保険の開始日から1年以内に取得・借入したものである必要があります。
B. 期限内に別の車を取得して保険を再開する
中断証明書の再開条件は「新たに取得または借入した車」「同一の用途車種」「記名被保険者と車両所有者が原則として同じ」です。家族のために2台目が必要になったタイミングなら、その車で中断証明書を使って保険を再開すれば、以後は無事故で毎年等級が上がっていきます。ただし等級を守るためだけに2台目を持つと、税金・車検・駐車場代が等級の価値を上回りかねません。使える条件は保険会社によって細部が違うため、事前に確認してください。
C. 期限切れを受け入れてKINTOを続ける
今後も保険込みのサービスに乗り続けるなら、等級を失っても実害は出ません。KINTOの保険は年齢や等級に関係なく月額一定です。問題は「いつか自分の保険に戻るかもしれない人」が、なんとなく更新を重ねて期限を越えてしまうことです。選ぶなら、上の試算の差額を払ってもKINTOのほうがよいと納得したうえで選んでください。
D. 次のKINTOの契約年数を短くする
2回目のKINTOを申し込むなら、契約年数を「中断日の翌日から10年」より前に満了する長さにしておけば、満了時にAを選べる余地が残ります。7年契約のほうが月額は下がりやすいものの、期限をまたぐなら3年や5年のほうが選択肢は広がります。
「いまの等級」と「6等級」で保険料がいくら違うか確かめたい方へ
KINTOを続けるか自分の保険に戻るかは、実際の保険料を見てから決めるのが確実です。一括見積もりなら、車種と等級を入れるだけで複数社の金額を横並びで確認できます。中断証明書の等級で入り直した場合の金額を出しておくと、KINTOの月額と公平に比べられます。
※ 本記事はアフィリエイトリンクを含みます。
7. これからKINTOを契約する人が中断証明書でやっておくこと
- いまの保険を解約する前に、中断証明書の発行を依頼する——解約日または満期日から13か月を過ぎると発行できません
- 自分の等級が7等級以上か確認する——次の等級が6等級以下なら発行できず、守る等級もありません(逆に等級を下げたくてKINTOを選ぶ考え方は自動車保険の等級をリセットしたい方むけKINTO活用方法で解説しています)
- 中断証明書をなくさない場所に保管し、「中断日+10年」をカレンダーに入れる——10年後の自分は覚えていません
- KINTOの契約年数は、次の車をどうするかまで考えて決める——ずっとKINTOに乗るつもりでなければ、合計10年を超えない組み合わせにしておく
KINTOの保険そのものの補償内容や、等級がないことで得した実例はKINTOの保険で車修理し22万円得した話にまとめています。
8. KINTOと中断証明書のよくある質問
まとめ|KINTOを続ける前に、中断証明書の「中断日」を見る
- KINTOの保険には等級がない——自分の等級は中断証明書で保存するしかない
- 中断証明書は中断日の翌日から10年で失効——数え始めはKINTOの納車日ではなく前の保険の解約日
- 合計10年近くKINTOに乗ると危ない——3年×3回は残り1年弱、5年×2回や3年+7年はほぼ間に合わない
- 切れると6等級から——20等級で年6万円の人なら、7年で約28万円の差
- 守る方法は4つ——期限内に自分の保険に戻る/2台目で再開する/割り切ってKINTOを続ける/次の契約年数を短くする
この記事で一番やってほしいのは、引き出しの中の中断証明書を出して「中断日」を見ることです。そこに10年を足した日付が、KINTOを続けるかどうかを自分で選べる最後の期限です。
※ 本記事はアフィリエイトリンクを含みます。リンク経由でお申込み・成約があった場合、当ブログに紹介報酬が発生します。
※ 本記事の記載は、SOMPOダイレクト(おとなの自動車保険)「中断証明書の発行条件と発行方法」および同FAQ「中断証明書に有効期間はありますか?」、KINTO公式FAQ「KINTOを利用する際、現在の保険の等級は引継ぎできますか?」「KINTO契約車両を運転中に事故を起こし、保険を使った場合、KINTOを利用前に中断した自身の保険等級は…」、損害保険料率算出機構の標準的なノンフリート等級別割増引率(いずれも2026年9月19日確認)にもとづきます。中断証明書の発行・再開の条件は保険会社によって細部が異なるため、実際の可否は必ずご加入の(または加入していた)保険会社にご確認ください。






KINTOに乗り換えたとき、前の保険は中断証明書を取ったから等級は守れているはず。……でも、あれって期限あったっけ?